Les véhicules miniers électriques en passe d'atteindre les 27 milliards de dollars
IDTechEx prévoit une accélération grâce aux avantages en termes de coûts et aux progrès technologiques
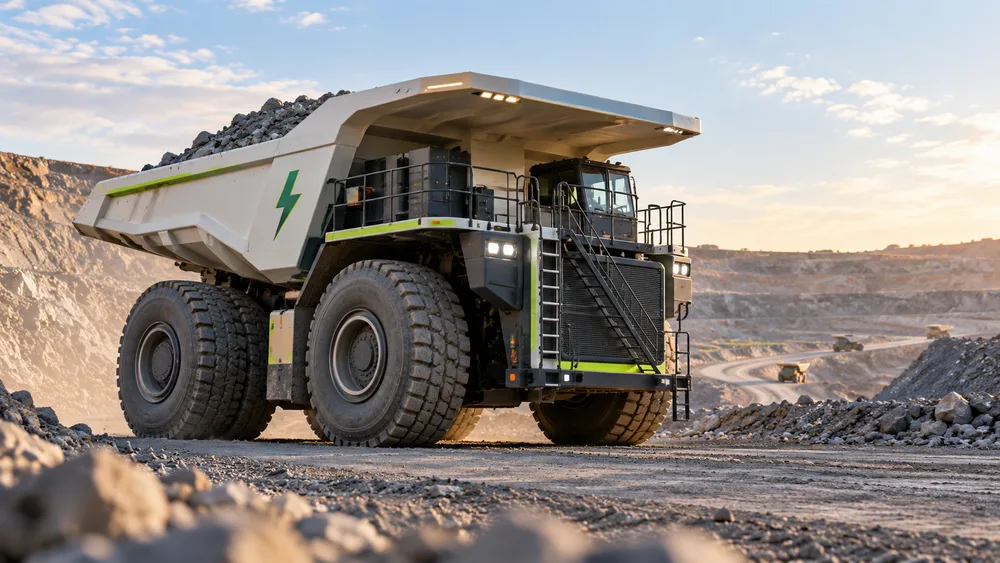
L'électrification des engins miniers prend de l'ampleur. Selon une nouvelle étude de marché réalisée par IDTechEx, le marché mondial des véhicules miniers électriques pourrait dépasser les 27 milliards de dollars américains d'ici 2047. Les constructeurs, les sociétés minières et les pouvoirs publics s’accordent de plus en plus, ce qui accélère l’intégration dans les flottes de versions électriques de tombereaux, de chargeuses sur pneus et de machines souterraines, entre autres.
Pourquoi passer à l’électrique ?
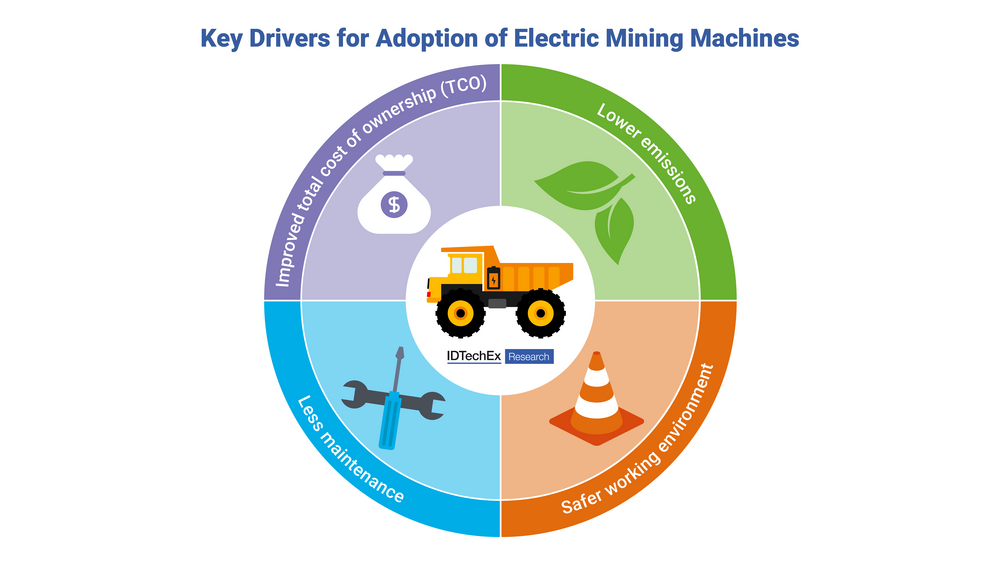
Le secteur minier subit une pression croissante pour devenir plus durable. Il est responsable, selon les estimations, de 2 à 3 % des émissions mondiales de gaz à effet de serre, dont plus de la moitié est directement imputable aux machines diesel. Les alternatives électriques réduisent considérablement ces émissions tout en améliorant les conditions de travail : moins de chaleur, de bruit et de vibrations, et aucune émission de gaz d’échappement, ce qui réduit notamment, en sous-sol, le besoin d’une ventilation gourmande en énergie.
Avantages opérationnels et financiers
Outre les avantages environnementaux, l’électrification offre des avantages économiques concrets. En raison du coût énergétique moindre de l’électricité et du taux d’utilisation élevé des équipements miniers (souvent 24 h/24, 7 j/7), le coût total d’exploitation est plus avantageux pour les solutions électriques, malgré un prix d’achat plus élevé. La réduction du nombre de pièces mobiles et l’absence de consommation en marche au ralenti réduisent encore davantage les coûts d’entretien et d’énergie.
Obstacles techniques
Les exigences élevées en matière de disponibilité dans le secteur minier constituent également le principal défi. De nombreuses machines actuelles offrent environ six heures de fonctionnement continu avec une seule charge. Pour une utilisation quasi ininterrompue, il faut des packs de batteries plus volumineux, une technologie de batteries à plus haute densité énergétique et des systèmes de recharge plus rapides, avec les exigences correspondantes en matière de gestion thermique et de sécurité.
Infrastructure et politique
La recharge n’est pas évidente partout. Les sites isolés sont souvent confrontés à des raccordements au réseau limités ou instables, ce qui nécessite d’importants investissements dans l’infrastructure électrique pour permettre l’électrification. Les solutions résident dans le renforcement du réseau, les systèmes de batteries sur site et les micro-réseaux. Sur le plan politique, les réglementations ciblées sont encore rares : le Canada dispose de cadres spécifiques, tandis qu’en Chine, en Inde et en Australie, entre autres, des mesures génériques en matière de mobilité permettent une certaine évolution. Aux États-Unis, malgré l’ampleur du secteur, il n’existe pas de cadre d’incitation spécifique.
Que nous réserve l’avenir ?
À mesure que la production de batteries mûrit et que les prix des packs lithium-ion continuent de baisser, les batteries à l’échelle du MWh destinées aux camions de classe « ultra » se généralisent et les autonomies augmentent. Parallèlement, les équipementiers optimisent les chaînes cinématiques et les infrastructures de recharge pour les environnements miniers difficiles. IDTechEx prévoit que l’adoption de cette technologie sera principalement tirée par des facteurs endogènes au cours des vingt prochaines années : les sociétés minières opteront pour l’électrique en fonction des performances et du coût total de possession, et non pas uniquement en raison de la réglementation.
À propos de l’étude
Le rapport IDTechEx « Electric Vehicles in Mining 2027–2047 : Technologies, Players, Forecasts » met en lumière les moteurs et les obstacles, compare les modèles phares des équipementiers et présente des calculs de coût total de possession ainsi que des analyses technologiques des batteries, des systèmes de recharge, des moteurs et des onduleurs. Il propose en outre des estimations détaillées sur vingt ans concernant les volumes de vente, la demande en batteries et la valeur du marché, ventilées par région et par type de machine.