Autoproductie kwetsbaar door geconcentreerde toelevering
EY onderzoekt tien kritieke materialen en onderdelen in de autoketen
Voor cruciale materialen en onderdelen steunt de Europese autoproductie op een beperkt aantal landen, leveranciers en verwerkingscentra. Een studie van EY in opdracht van ACEA onderzoekt tien daarvan. Vooral de verwerking blijkt een knelpunt, terwijl elektrificatie de vraag naar bepaalde inputs vergroot.
Tien geselecteerde inputs
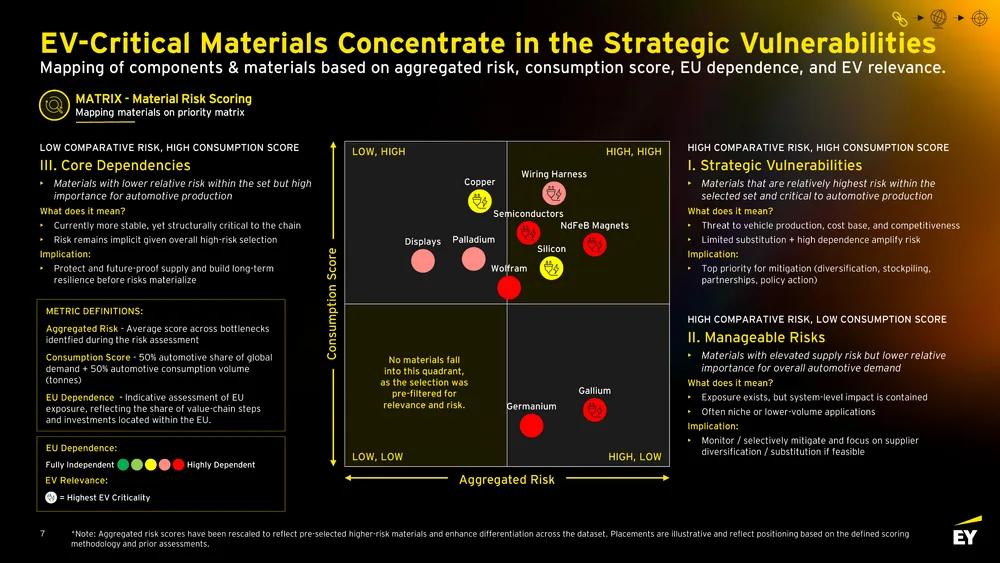
EY Tsjechië en EY Duitsland onderzochten in opdracht van de European Automobile Manufacturers' Association (ACEA) tien materialen en onderdelen: halfgeleiders, kabelbomen, neodymium-ijzer-boormagneten (NdFeB), displays, silicium, koper, gallium, germanium, palladium en wolfraam. De selectie omvat grondstoffen én afgewerkte onderdelen. Ze vertegenwoordigt niet de volledige toeleveringsketen van de automotivesector.
De onderzoekers beoordeelden onder meer de concentratie van de aanvoer, de beschikbaarheid van technologie en vakmensen, vervangingsmogelijkheden en de tijd die nodig is om extra capaciteit op te bouwen. Ook concurrentie vanuit andere sectoren en de betrouwbaarheid van logistieke verbindingen telden mee.
Vijf inputs combineren volgens EY een groot bevoorradingsrisico met een sterke afhankelijkheid van de voertuigbouw: halfgeleiders, kabelbomen, NdFeB-magneten, silicium en wolfraam. In de risicomatrix vallen vooral halfgeleiders, kabelbomen en NdFeB-magneten op door hun combinatie van belang voor de autoproductie en beperkte alternatieven.
Verwerking vaak kwetsbaarste schakel
Voor zes van de tien onderzochte inputs vormen raffinage en verwerking de fase met het hoogste risico. Bij telkens twee ligt de grootste kwetsbaarheid bij winning of bij de productie van onderdelen. Toegang tot een grondstof volstaat dus niet als de capaciteit om ze tot de vereiste autokwaliteit te verwerken bij een beperkt aantal partijen geconcentreerd blijft.
Nieuwe capaciteit opbouwen vraagt volgens de studie meer dan investeringsgeld. Vergunningen, gespecialiseerde proceskennis, geschoolde werknemers, technische validatie en kwalificatie door voertuigfabrikanten kosten tijd. Een alternatieve leverancier moet bovendien in voldoende volume en tegen een bruikbare prijs kunnen leveren. EY stelt dat uitbreiding van capaciteit voor sommige kritieke inputs meer dan vijf jaar kan vergen.
Bij zes van de tien onderzochte inputs vormt raffinage of verwerking de kwetsbaarste schakel
De geografische concentratie verschilt per product. China neemt een dominante positie in bij de verwerking van zeldzame aardmetalen en de productie van NdFeB-magneten. De productie van geavanceerde halfgeleiders is sterk geconcentreerd in Oost-Azië. Een verstoring van handelsroutes kan daarnaast verschillende materiaalstromen tegelijk raken.
Elektrificatie verschuift de risico’s
Elektrische voertuigen hebben minder van sommige traditionele onderdelen nodig, maar vergroten de vraag naar onder meer halfgeleiders, vermogenselektronica, koper en materialen voor elektromotoren. Tegelijk concurreren voertuigfabrikanten voor bepaalde inputs met datacenters, artificiële intelligentie, defensie en de energiesector. Ook de verdere digitalisering van voertuigen vergroot het belang van elektronica en gespecialiseerde componenten.
Voor vrachtwagens komen daar volgens EY grotere materiaalbehoeften, strengere prestatiespecificaties en langere ontwikkelingscycli bij. Daardoor kunnen onderdelen bij een verstoring minder eenvoudig worden vervangen. De studie beschrijft ook regionale verstoringsscenario’s om te tonen hoe zulke afhankelijkheden kunnen doorwerken. Het zijn illustratieve scenario’s, geen voorspellingen.
Een alternatieve leverancier moet ook op autokwaliteit en in voldoende volume kunnen leveren
Vijf prioriteiten voor meer weerbaarheid
EY en ACEA schuiven vijf prioriteiten naar voren. Vergunningverlening, technische validatie en de opschaling van nieuwe capaciteit moeten sneller verlopen. Investeringen moeten zich richten op de grootste knelpunten, vooral in raffinage, verwerking en gespecialiseerde onderdelen. Daarnaast pleit de studie voor meer gespreide leveranciersrelaties en aanvoerroutes.
Voertuigfabrikanten en leveranciers moeten ook verder kijken dan hun rechtstreekse toeleveranciers, zodat kwetsbaarheden bij verwerking en transport vroeger zichtbaar worden. Ten slotte kan een geloofwaardige vraag op lange termijn investeerders meer zekerheid geven om nieuwe capaciteit op te bouwen.
Volledige Europese zelfvoorziening noemt de studie geen realistisch doel. De inzet is om afhankelijkheden beter in kaart te brengen, alternatieven tijdig te kwalificeren en de gevolgen van een verstoring te beperken.