La production automobile dépend de quelques fournisseurs
EY examine dix matériaux et composants critiques
La production automobile européenne dépend, pour des matériaux et composants essentiels, d’un nombre limité de pays, de fournisseurs et de centres de transformation. Une étude d’EY commandée par l’ACEA examine dix intrants. La transformation apparaît souvent comme un goulet d’étranglement.
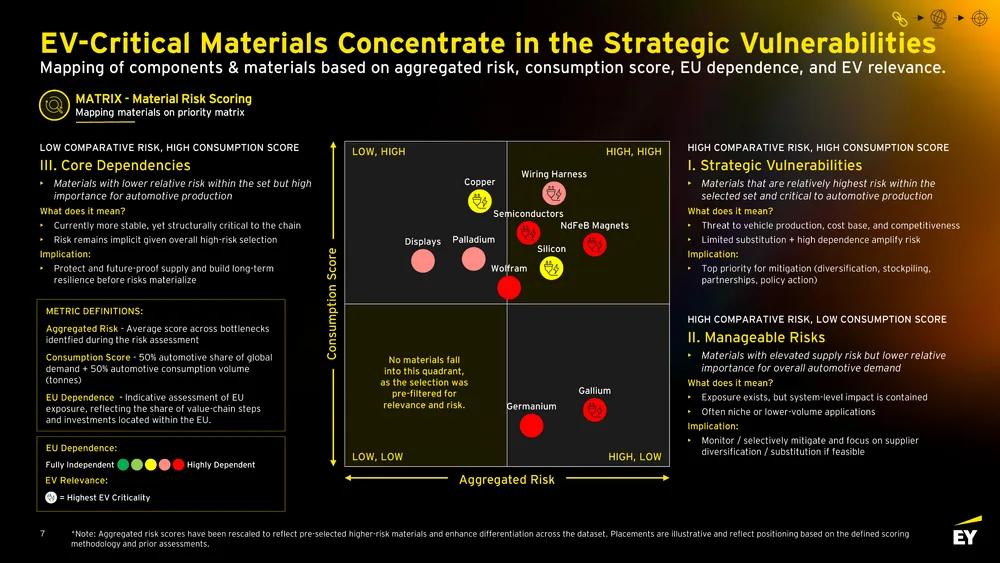
Dix intrants sélectionnés
EY République tchèque et EY Allemagne ont étudié, à la demande de la European Automobile Manufacturers' Association (ACEA), dix matériaux et composants: les semi-conducteurs, les faisceaux électriques, les aimants en néodyme-fer-bore (NdFeB), les écrans, le silicium, le cuivre, le gallium, le germanium, le palladium et le tungstène. La sélection comprend des matières premières et des composants finis. Elle ne couvre pas l’ensemble de la chaîne d’approvisionnement du secteur automobile.
Les chercheurs ont notamment évalué la concentration de l’approvisionnement, la disponibilité des technologies et de la main-d’œuvre qualifiée, les possibilités de substitution ainsi que le temps nécessaire pour créer de nouvelles capacités. La concurrence d’autres secteurs et la fiabilité des liaisons logistiques ont également été prises en compte.
Selon EY, cinq intrants cumulent un risque d’approvisionnement élevé et une forte dépendance de la production automobile: les semi-conducteurs, les faisceaux électriques, les aimants NdFeB, le silicium et le tungstène. Dans la matrice des risques, les semi-conducteurs, les faisceaux électriques et les aimants NdFeB se distinguent particulièrement par leur importance pour la production de véhicules et le nombre limité d’alternatives.
La transformation, souvent le maillon le plus fragile
Pour six des dix intrants étudiés, le raffinage et la transformation constituent l’étape présentant le risque le plus élevé. Pour deux autres, la principale vulnérabilité se situe dans l’extraction et, pour les deux derniers, dans la fabrication des composants. L’accès à une matière première ne suffit donc pas si la capacité de la transformer selon les exigences de l’industrie automobile reste concentrée auprès de quelques acteurs.
Selon l’étude, créer de nouvelles capacités demande davantage que des investissements. Les autorisations, les connaissances spécialisées des procédés, la main-d’œuvre qualifiée, la validation technique et la qualification par les constructeurs automobiles prennent du temps. Un autre fournisseur doit aussi pouvoir livrer des volumes suffisants à un prix acceptable. EY indique que l’augmentation des capacités peut prendre plus de cinq ans pour certains intrants critiques.
Pour six des dix intrants étudiés, le raffinage ou la transformation est l’étape la plus vulnérable
La concentration géographique varie selon le produit. La Chine occupe une position dominante dans la transformation des terres rares et la production d’aimants NdFeB. La fabrication de semi-conducteurs avancés est fortement concentrée en Asie de l’Est. Une perturbation des routes commerciales peut, par ailleurs, toucher simultanément plusieurs flux de matières.
L’électrification déplace les risques
Les véhicules électriques nécessitent moins de certains composants traditionnels, mais accroissent la demande de semi-conducteurs, d’électronique de puissance, de cuivre et de matériaux destinés aux moteurs électriques. Les constructeurs automobiles se disputent aussi certains intrants avec les centres de données, l’intelligence artificielle, la défense et le secteur de l’énergie. La numérisation croissante des véhicules renforce, elle aussi, l’importance de l’électronique et des composants spécialisés.
Pour les camions, les besoins plus importants en matériaux, les exigences de performance plus strictes et les cycles de développement plus longs s’y ajoutent, selon EY. Il peut donc être plus difficile de remplacer un composant en cas de perturbation. L’étude présente également des scénarios régionaux pour montrer comment ces dépendances pourraient se répercuter sur la production. Il s’agit de scénarios illustratifs, pas de prévisions.
Un autre fournisseur doit répondre aux exigences automobiles et livrer les volumes requis
Cinq priorités pour renforcer la résilience
EY et l’ACEA avancent cinq priorités. Les procédures d’autorisation, la validation technique et la montée en capacité de nouveaux projets doivent être accélérées. Les investissements doivent cibler les principaux goulets d’étranglement, surtout dans le raffinage, la transformation et les composants spécialisés. L’étude préconise également de diversifier les fournisseurs et les routes d’approvisionnement.
Les constructeurs et leurs fournisseurs doivent aussi regarder au-delà de leurs partenaires directs afin de détecter plus tôt les vulnérabilités dans la transformation et le transport. Enfin, une demande crédible à long terme peut donner davantage de visibilité aux investisseurs qui envisagent de créer de nouvelles capacités.
L’étude ne considère pas l’autosuffisance complète de l’Europe comme un objectif réaliste. L’enjeu consiste à mieux identifier les dépendances, à qualifier des alternatives à temps et à limiter les conséquences d’une perturbation.